WhatsApp

80% OFF en todos los cursos Asíncronos Hasta el 16 de Febrero

Días
Horas
Minutos
Segundos

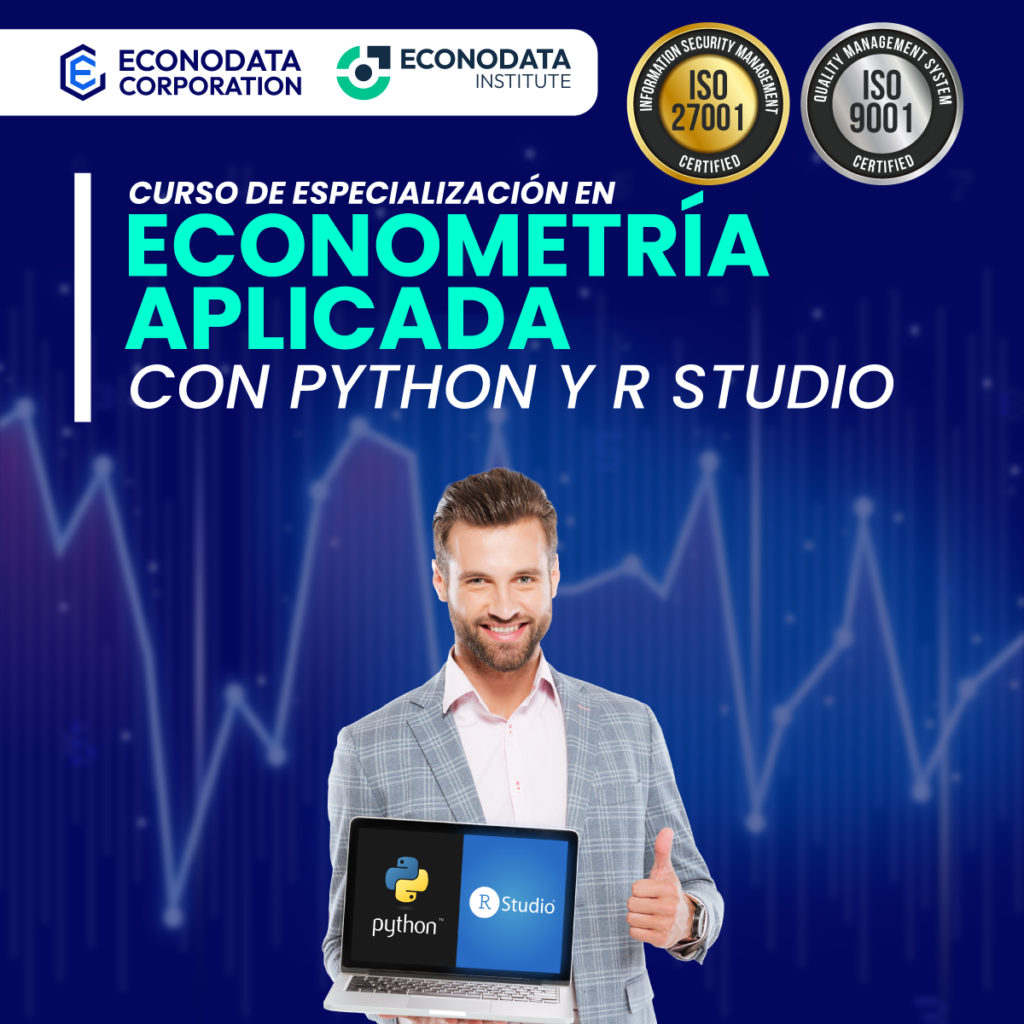
ECONOMETRÍA APLICADA CON PYTHON Y R STUDIO

Modalidad

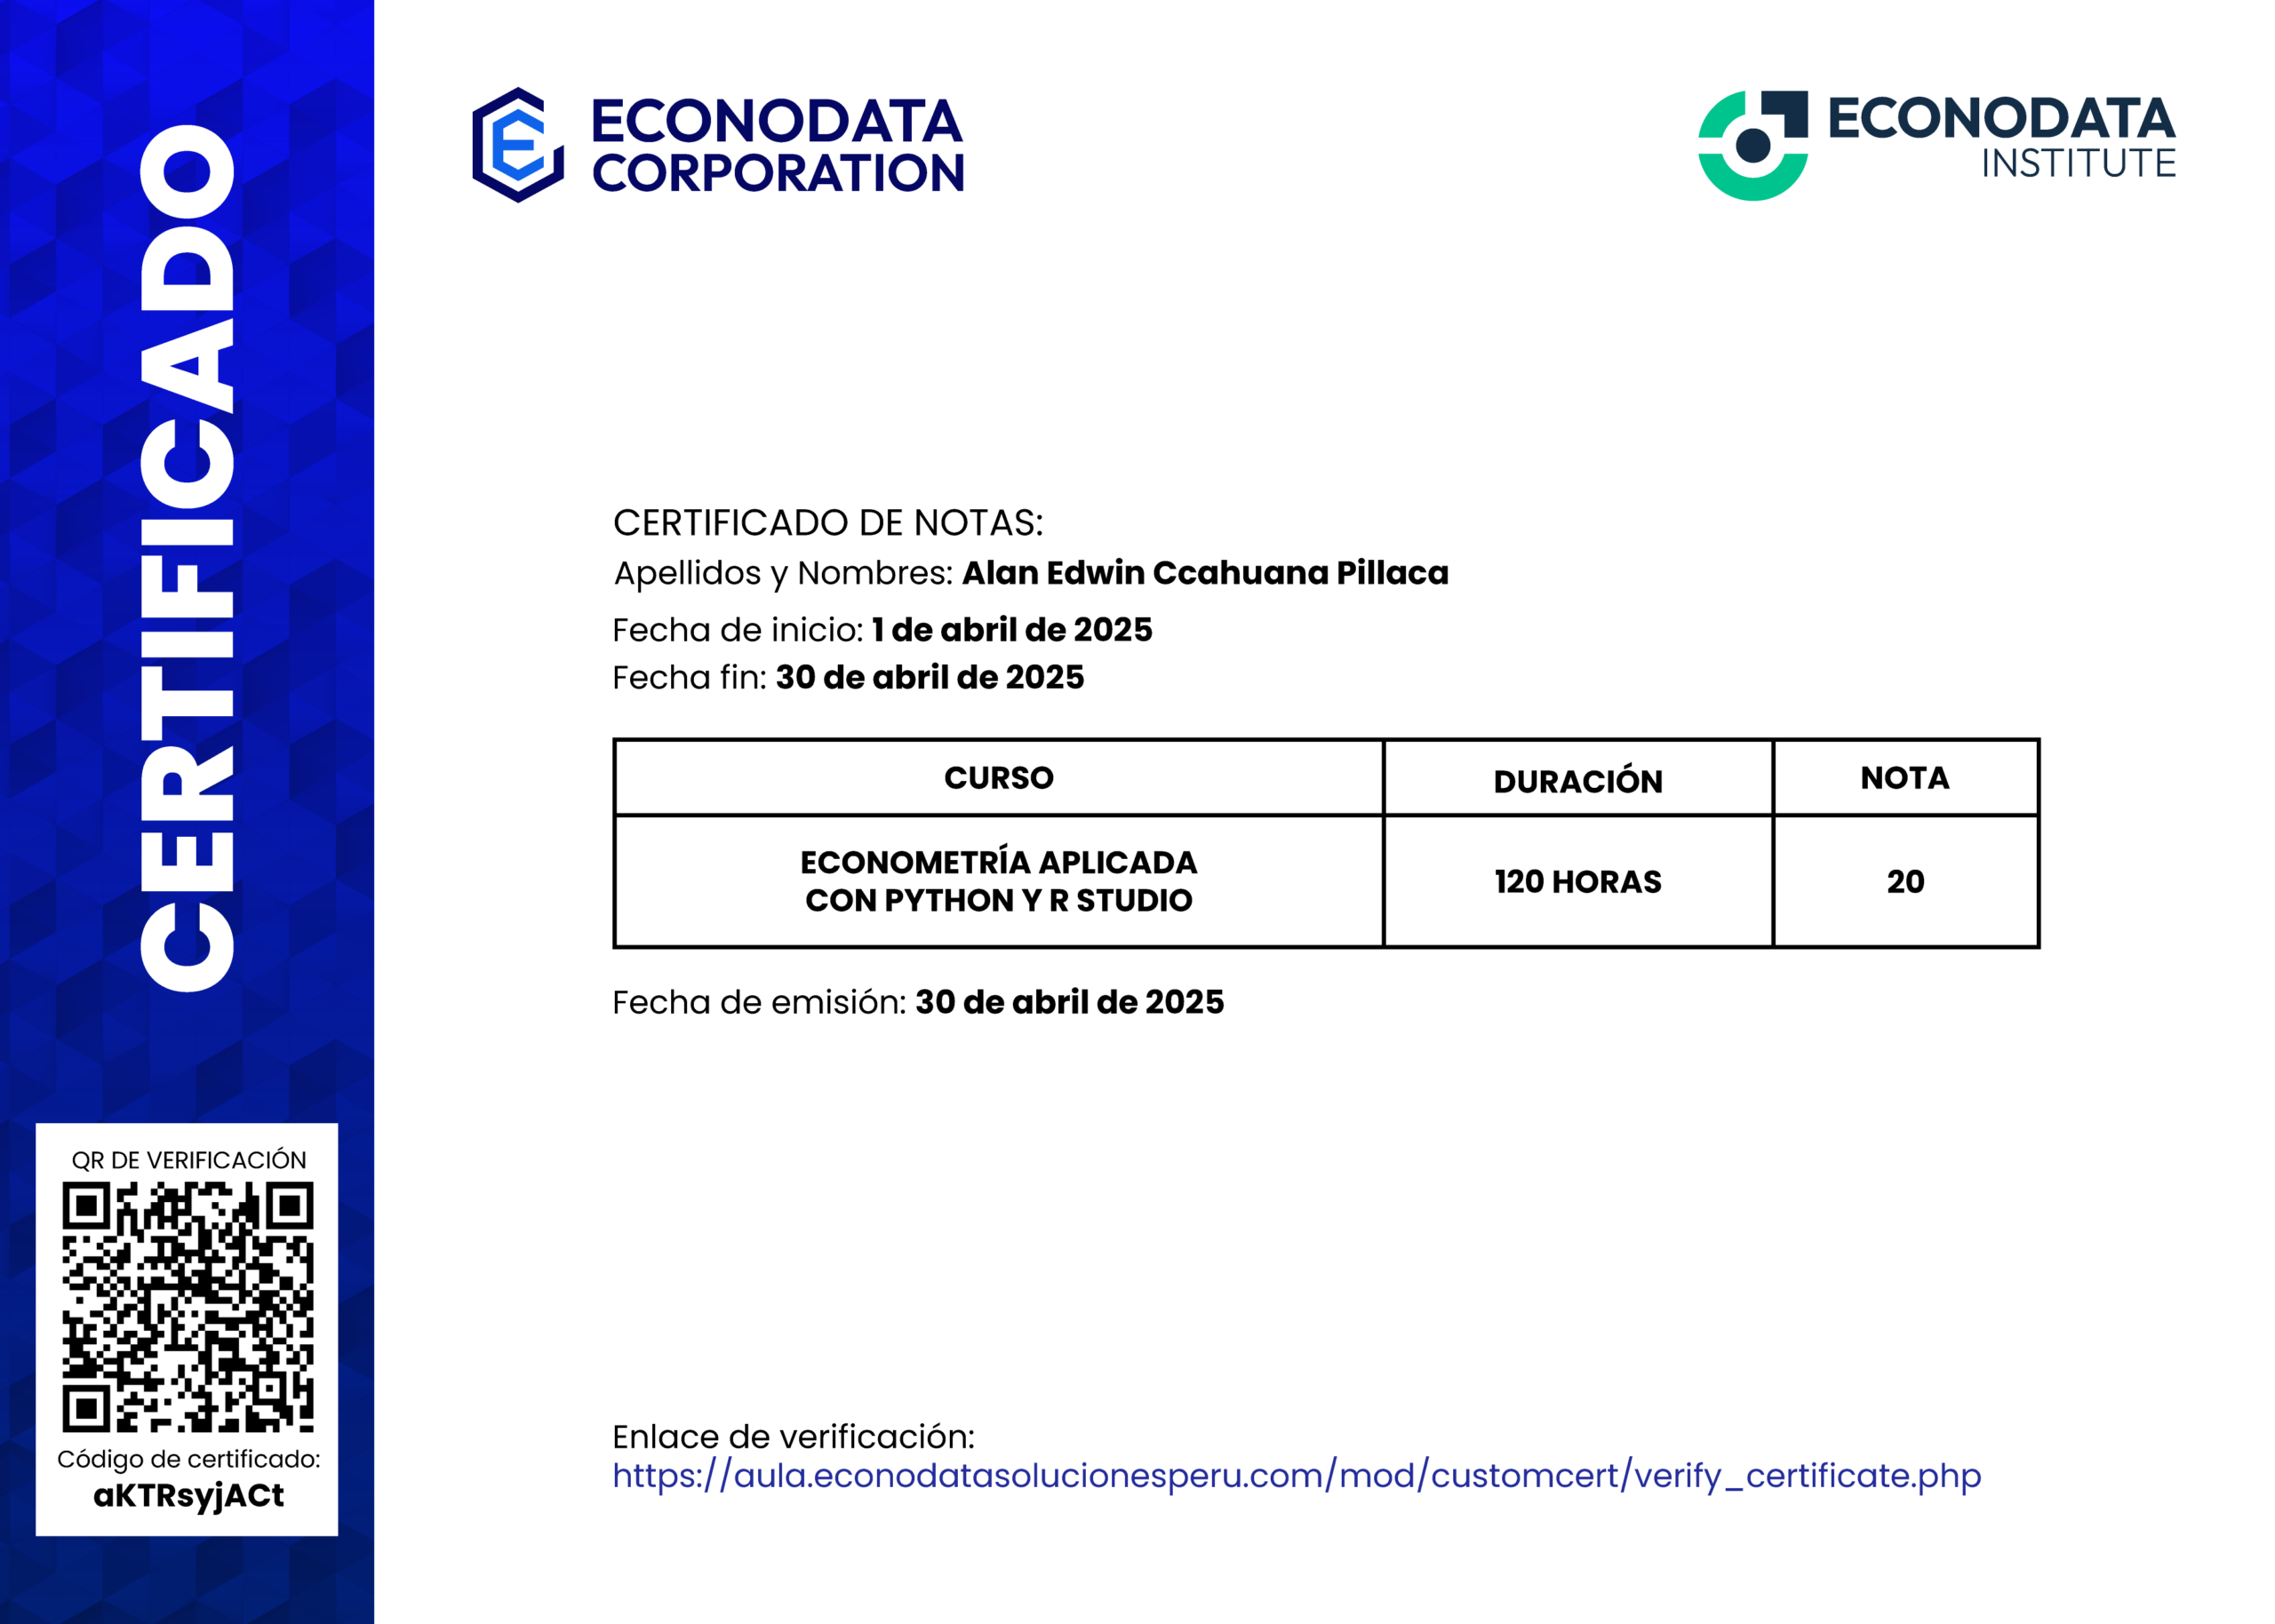
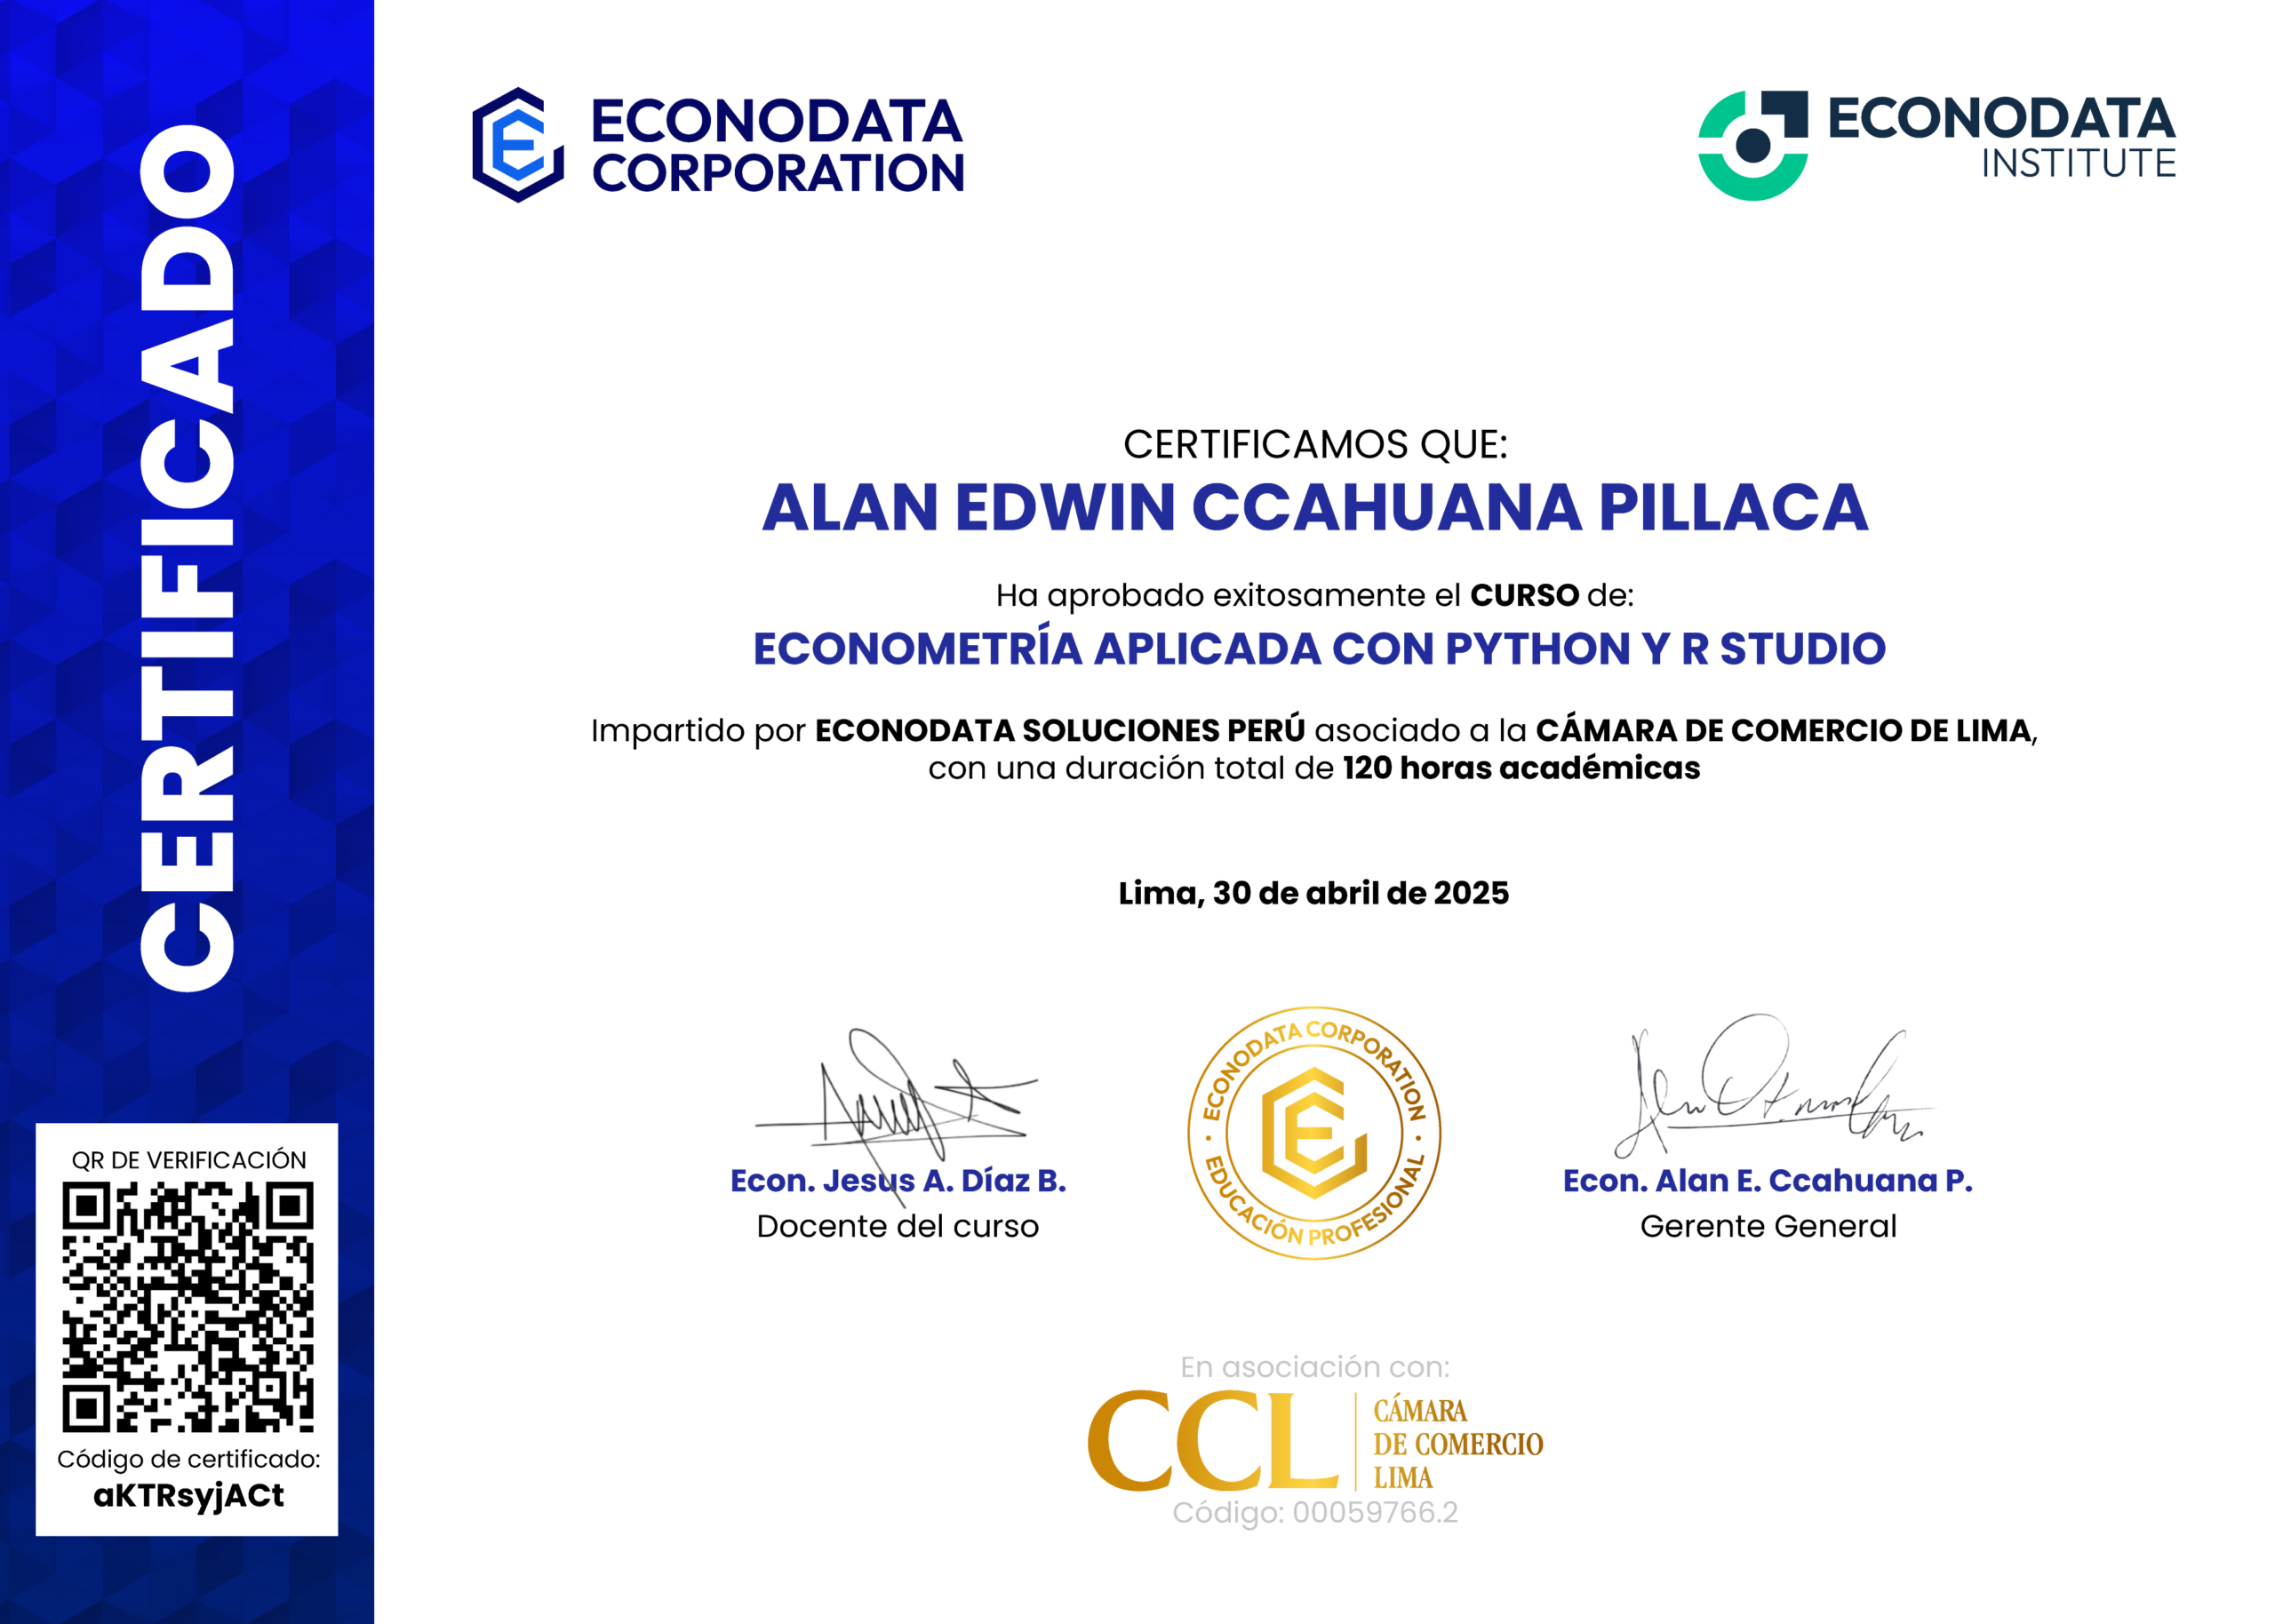
Certificación

120 Horas Pedagógicas

27 Horas Cronológicas

¿A quien va dirigido?

  • Profesionales en economía y finanzas que buscan fortalecer sus habilidades en análisis de datos, modelado económico y predicciones.
  • Estudiantes y académicos interesados en aplicar técnicas econométricas avanzadas en sus investigaciones con herramientas modernas como R y Python.
  • Analistas de datos y consultores que desean mejorar sus capacidades para interpretar grandes volúmenes de datos y generar modelos predictivos en diversos sectores.

Requisitos técnicos

Hardware requerido

RAM: mínimo 8 GB Procesador: 32 o 64 bits x86, 1 gigahercio (GHz) o superior

Software requerido:

Ventanas 10

Conocimientos Previos:

Programación en Python y R

Beneficios

MATERIAL ESPECIALIZADO: Documentos, videos y ejercicios prácticos de Power BI.

FLEXIBILIDAD: Todas las clases en vivo se resuben a nuestras redes sociales, para que puedas estudiar a tu propio ritmo.

PARTICIPACIÓN ACTIVA: Resolución de dudas con instructores expertos en datos.

CERTIFICACIÓN INMEDIATA: Certificado digital con reconocimiento de la CCL-Asociado y Econodata Soluciones Perú.
🟢Módulo 1: Introducción a la Econometría y Fundamentos Estadísticos (3 horas)

  1. 🔶Conceptos básicos de econometría: corte transversal, series de tiempo, datos de panel
  2. 🔶Estadística y probabilidades aplicadas: conceptos de inferencia, distribuciones y pruebas de hipótesis.
  3. 🔶Introducción a Python y R para econometría: estructuras de datos, paquetes relevantes (statsmodels, scipy, pandas en Python; lm, tidyverse, forecast en R).
  4. 🔶Caso práctico: Analizar la relación entre la edad y el salario utilizando un dataset real.
  5. 🔶Objetivo: Aplicar conceptos básicos de estadística descriptiva y realizar una prueba de hipótesis sobre la media de los salarios.
  6. 🔶Datos sugeridos: Dataset ENAHO.

🟢Módulo 2: Análisis de Regresión Lineal Simple y Múltiple (3 horas)

  1. 🔶Modelo de regresión lineal: estimación por MCO, supuestos básicos, interpretación de resultados.
  2. 🔶Implementación en Python y R: ajuste de modelos y análisis de residuos.
  3. 🔶Diagnóstico del modelo: multicolinealidad, heterocedasticidad, autocorrelación. Teoría y práctica.
  4. 🔶Técnicas de transformación de variables y análisis de colinealidad.
  5. 🔶Objetivo: Interpretar los coeficientes y verificar los supuestos del modelo (linealidad, homocedasticidad, no autocorrelación).
  6. 🔶Datos sugeridos: Dataset con salario, años de experiencia, nivel educativo.

🟢Módulo 3: Regresión con Variables Categóricas y Variables Instrumentales (3 horas)

  1. 🔶Uso de variables dummy y efectos de interacción.
  2. 🔶Introducción a las variables instrumentales: identificación, problemas de endogeneidad, instrumentos válidos.
  3. 🔶Ejemplo aplicado en Python y R.
  4. 🔶Caso práctico: Evaluar el impacto de tener un título universitario sobre el salario.
  5. 🔶Objetivo: Mostrar el uso de variables dummy y discutir endogeneidad.
  6. 🔶Datos sugeridos: Variables salario, título universitario (dummy), distancia a la universidad.

🟢Módulo 4: Modelos para Datos de Corte Transversal no Lineales (3 horas)

  1. 🔶Modelos logit y probit para variables dependientes binarias.
  2. 🔶Modelos multinomiales y ordenados.
  3. 🔶Interpretación y cálculo de efectos marginales en Python y R.
  4. 🔶Caso práctico: Modelar la probabilidad de que una persona tenga acceso a un seguro de salud basado en su ingreso y educación.
  5. 🔶Objetivo: Ajustar modelos logit/probit y calcular efectos marginales.
  6. 🔶Datos sugeridos: Dataset con seguro de salud (dummy), ingreso, nivel educativo.

🟢Módulo 5: Análisis de Series de Tiempo Univariadas (3 horas)

  1. 🔶Conceptos básicos: estacionariedad, diferencia, autocorrelación.
  2. 🔶Modelos ARIMA: identicación, estimación y diagnóstico.
  3. 🔶Introducción a la predicción y el análisis de errores de pronóstico.
  4. 🔶Aplicación de modelos ARIMA en Python (statsmodels) y R (forecast).
  5. 🔶Caso práctico: Predecir el valor futuro de una serie de precios mensuales de un producto (precio del petróleo, oro, acciones Apple).
  6. 🔶Objetivo: Identicar un modelo ARIMA adecuado y evaluar su capacidad predictiva.
  7. 🔶Datos sugeridos: Serie de tiempo de precios mensuales (google FInance, Yahoo finance etc.)

🟢Módulo 6: Modelos de Series de Tiempo Multivariadas y Causalidad (3 horas)

  1. 🔶Modelos VAR y VECM: especificación, estimación y causalidad de Granger.
  2. 🔶Cointegración y pruebas de raíz unitaria (ADF, Phillips-Perron).
  3. 🔶Ejercicios prácticos en Python y R, incluyendo visualización de resultados.
  4. 🔶Caso práctico: Analizar la relación entre la tasa de desempleo y la inflación utilizando un modelo VAR.
  5. 🔶Objetivo: Evaluar causalidad de Granger y explorar la cointegración.
  6. 🔶Datos sugeridos: Series temporales de desempleo e inflación en el Perú.

🟢Módulo 7: Modelos de Datos de Panel (3 horas)

  1. 🔶Introducción a los datos de panel: estructura, ventajas y desafíos.
  2. 🔶Modelos de efectos jos y aleatorios: estimación e interpretación.
  3. 🔶Pruebas de Hausman y de elección de modelo.
  4. 🔶Implementación en Python y R, usando paquetes como plm en R y linearmodels en Python.
  5. 🔶Caso práctico: Estudiar el impacto de políticas gubernamentales en el desempleo usando datos de panel de diferentes regiones.
  6. 🔶Objetivo: Implementar modelos de efectos fijos y aleatorios y realizar la prueba de Hausman.
  7. 🔶Datos sugeridos: Datos de panel con región, año, desempleo, gasto público. Datos de 4 países del Mercosur en 5 años.

🟢Módulo 8: Machine Learning en Econometría. (3 horas)

  1. 🔶Introducción al aprendizaje automático: regresión regularizada (Lasso y Ridge), árboles de decisión, y bosques aleatorios.
  2. 🔶Aplicaciones a problemas económicos y financieros.
  3. 🔶Ejemplos prácticos de regresión regularizada en Python y R, y breve introducción a paquetes de ML (sklearn en Python).
  4. 🔶Caso práctico: Predecir los ingresos de individuos utilizando regresión Lasso y Ridge para manejar multicolinealidad.
  5. 🔶Objetivo: Comparar el rendimiento predictivo de Lasso y Ridge.
  6. 🔶Datos sugeridos: Dataset con múltiples predictores económicos.

🟢Módulo 9: Proyecto Integral Final e Interpretación de Resultados. (3 horas)

  1. 🔶Desarrollo de un proyecto aplicando técnicas de corte transversal, series de tiempo, o
    panel.
  2. 🔶Interpretación, presentación de resultados, y discusión de implicaciones económicas.
  3. 🔶Consejos para documentar y comunicar análisis econométricos de manera efectiva
  4. 🔶Dashboard y reportes.
  5. 🔶Caso práctico: Los estudiantes desarrollan un proyecto desde cero, eligiendo uno de los métodos aprendidos.
  6. 🔶Objetivo: Demostrar la capacidad de integrar, analizar y comunicar resultados econométricos.
  7. 🔶Datos sugeridos: Cada estudiante/grupo elige un dataset según sus intereses.

Precio del Curso

S/149.00

*PRONTO PAGO VÁLIDO HASTA EL 28 DE MARZO*
Docente
Econ. Jesus Alejandro Díaz Baéz

+10 AÑOS DE EXPERIENCIA

Lic. en Economía y Administración (Universidad de Buenos Aires), Maestrante en Economía (Universidad Veracruzana) Especialista con +10 años de experiencia en Gestión Económica y Consultoría Empresarial.